Гемблинг в США

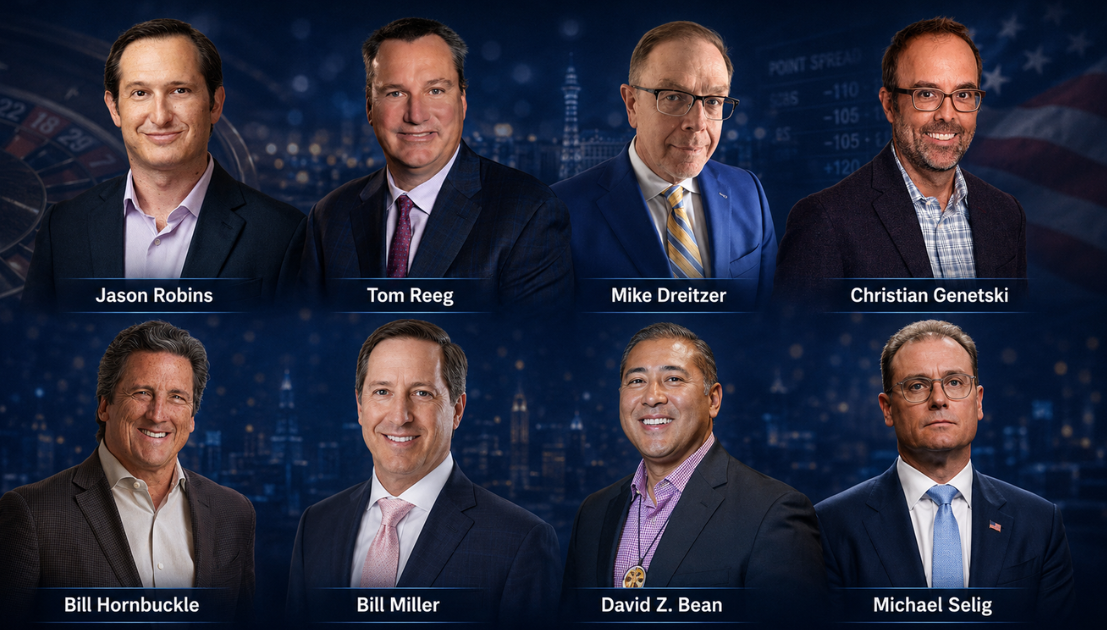
На изображении — ключевые фигуры американского игорного рынка*
Более $120 млрд — таков масштаб легального гемблинга в США, если сложить последние доступные данные по коммерческому и индейскому сегментам.
- Первый — коммерческий сектор: казино, букмекеры и онлайн-платформы, работающие по лицензиям штатов. В 2025 году он принес $78,7 млрд выручки.
- Второй — индейский игорный сектор: проекты племен, которые регулируются по отдельной модели на базе федерального закона IGRA и соглашений со штатами. По последним доступным данным, его годовая выручка составляет $43,9 млрд.
Факт: США — бесспорный лидер мирового рынка: их игорная индустрия превосходит совокупную выручку Великобритании, Австралии и Сингапура вместе взятых.
2025 год стал рекордным для коммерческого гемблинга: рынок вырос на 9,1%, 34 из 38 легальных игорных юрисдикций увеличили показатели, а многие из них обновили собственные рекорды. Налоговые поступления достигли $17,9 млрд (+ ≈13% по сравнению с 2024 годом) — эти деньги идут на школы, дороги, пенсионные программы и другие нужды штатов.
Но параллельно растет и новая сила: платформы прогнозов вроде Kalshi и Polymarket работают во многих штатах и даже там, где обычные ставки запрещены. Во время Super Bowl LX объем торгов спортивными event contracts на рынках прогнозов, по оценке American Gaming Association (AGA), превысил $1,6 млрд. Потенциальные потери бюджетов от таких платформ AGA оценивает более чем в $1 млрд, однако речь идет не о букмекерском handle, а о торговом обороте контрактов на исходы событий.
Современный гемблинг в США — это гибридная экосистема, где спорт, финансы и технологии переплетаются, а старая модель регуляции работает все хуже. Рынок меняется, и теперь ему нужны новые правила.
* На изображении слева направо:
- Jason Robins (Джейсон Робинс) — сооснователь DraftKings, компании, которая начинала с фэнтези-спорта, а после легализации ставок стала одним из главных онлайн-букмекеров США.
- Tom Reeg (Том Риг) — глава Caesars Entertainment. При нем классический казино-бренд из Лас-Вегаса вышел в онлайн: Caesars купила William Hill, запустила Caesars Sportsbook и стала заметным игроком рынка ставок США.
- Mike Dreitzer (Майк Драйцер) — глава игорного регулятора Невады. Он прошел путь от юриста по игорному регулированию и до человека, который контролирует казино Лас-Вегаса.
- Christian Genetski (Кристиан Генетски) — руководитель FanDuel. Прошел путь от юриста FanDuel до CEO компании, которая задает тон рынку легального спортивного беттинга.
- Bill Hornbuckle (Билл Хорнбакл) — CEO MGM Resorts: представитель старой школы Лас-Вегаса, при котором BetMGM стала одним из крупнейших онлайн-брендов США.
- Bill Miller (Билл Миллер) — президент и СЕО American Gaming Association, главного лобби казино-индустрии США. Его роль — говорить от имени рынка в Вашингтоне.
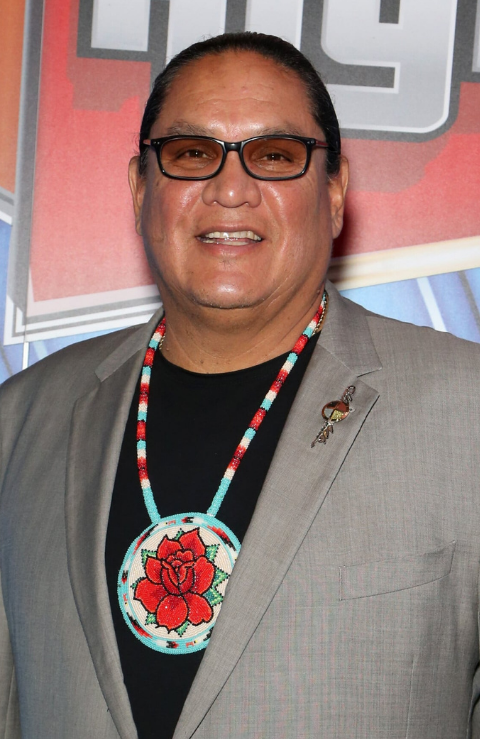
- David Z. Bean (Дэвид З. Бин) — председатель ассоциации племенных казино США. Он представляет индустрию, в которой казино работают не только как бизнес, но и как источник доходов для индейских наций.
- Michael Selig (Майкл Селиг) — председатель CFTC, федерального финансового регулятора США. Для гемблинг-индустрии он важен как одна из ключевых фигур, участвующих в формировании регулирования платформ прогнозов.
Наземные казино в США
В США наземные казино делятся на коммерческие и индейские. Первые работают по лицензиям штатов, вторые — по отдельной модели, связанной с правом индейских племен на самоуправление.
Факт: Всего в США 575 федерально признанных племен. Игорным бизнесом занимаются меньше половины: в 2024 финансовом году 243 племени управляли 532 казино и другими игорными объектами в 29 штатах.
| Критерий | Коммерческие казино | Индейские казино |
|---|---|---|
| Владелец | Частные и публичные компании: MGM Resorts, Caesars Entertainment, Wynn Resorts, PENN Entertainment и др. | Индейские племена |
| Главный регулятор | Игорные комиссии конкретного штата | National Indian Gaming Commission, племенные комиссии и, по отдельным вопросам, власти штата |
| Правовая база | Законы штата | Федеральный закон IGRA, племенное регулирование и соглашения со штатами |
| Где работают | На коммерческой земле, если штат разрешил казино и выдал лицензию | На индейских землях |
| Куда идут деньги | В бюджеты штатов и местных органов власти | В бюджеты племен; часть средств может идти штатам по условиям соглашений |
| Налоги и платежи | Штат устанавливает налоговые ставки сам | Обычная налоговая модель штата не применяется; выплаты штату возможны по соглашениям племени со штатом |
| Масштаб | 493 коммерческих казино в 27 штатах | Более 500 казино в 29 штатах |
| Примеры | Bellagio, Caesars Palace, MGM Grand, Wynn, Borgata, Encore Boston Harbor | WinStar World Casino, Foxwoods, Mohegan Sun, Seminole Hard Rock, Yaamava’ |
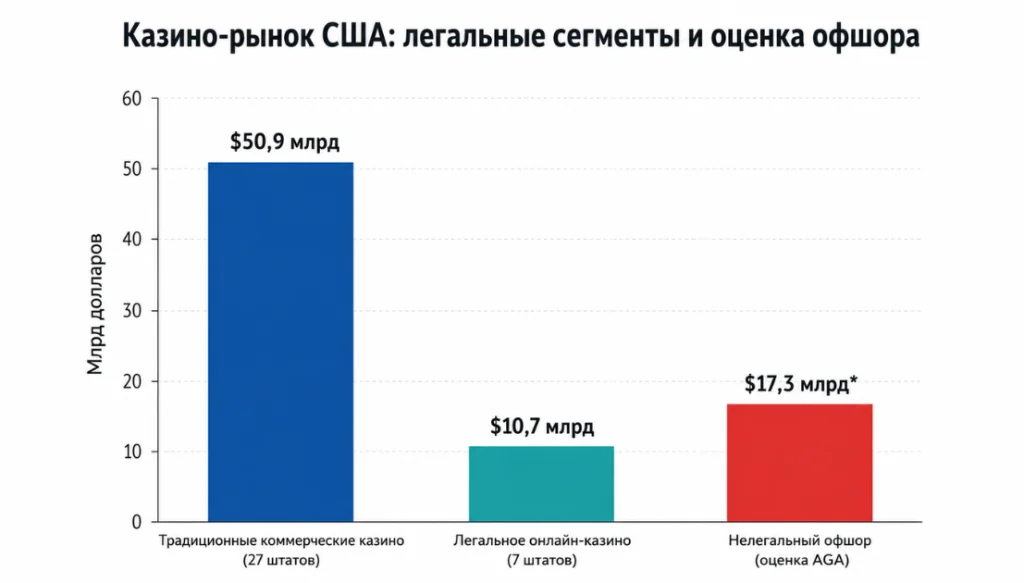
По выручке традиционные коммерческие казино остаются крупнее, но разрыв с племенным сектором не огромный: $50,9 млрд у коммерческих наземных казино в 2025 году против $43,9 млрд у индейского игорного сектора за 2024 финансовый год.
Онлайн-казино в США
Если традиционные коммерческие казино в США заработали $50,9 млрд, то их онлайн-версия принесла $10,7 млрд. Разрыв объясняется не отсутствием спроса, а ограничением в легализации: полноценный iGaming работает только в семи штатах: Нью-Джерси, Пенсильвании, Мичигане, Коннектикуте, Делавэре, Западной Вирджинии и Род-Айленде.
Как и в офлайне, онлайн-рынок делится на две модели. В большинстве штатов доминируют коммерческие операторы: DraftKings, FanDuel, BetMGM, Caesars, BetRivers, Golden Nugget.
Но есть исключения. В Коннектикуте ключевую роль играют племена, стоящие за Foxwoods и Mohegan Sun. В Мичигане действует смешанная система: на рынке представлены и коммерческие казино Детройта, и племенные операторы. Мэн в 2026 году разрешил племенам Wabanaki Nations запускать онлайн-гемблинг, но рынок еще не стартовал.
Ограниченная легализация оставляет пространство для офшорных сайтов. По оценке AGA, офшорные операторы приняли около $402 млрд нелегальных ставок и вывели из лицензированного сегмента более $17 млрд выручки.
Ставки на спорт
До 2018 года большинство регионов США не могли легально запустить букмекерский рынок. Этому мешал федеральный закон PASPA, который запрещал властям на местах самостоятельно разрешать ставки на спорт. Исключением была Невада: мобильные ставки там были доступны.
14 мая 2018 года Верховный суд США отменил PASPA. После этого каждый штат получил право сам решать, разрешать ли ставки на спорт, запускать ли онлайн-беттинг и какие налоги устанавливать для букмекеров.
Так начался американский букмекерский бум: штаты один за другим открывали рынок, а букмекеры запускали приложения, заключали партнерства с лигами и превращали спортивные ставки в массовый продукт.
✅ Главные игроки рынка — FanDuel и DraftKings. Их история началась с фэнтези-спорта, и когда в 2018 году отменили запрет на ставки, у этих компаний уже были миллионы спортивных пользователей. Это позволило им захватить около 70% онлайн-рынка.
✅ За ними следуют BetMGM и Caesars Sportsbook, но они заметно отстают от двух лидеров.
✅ Далее Fanatics — не букмекер, а крупнейший магазин спортивных товаров, который просто добавил ставки в свое приложение для 95 млн покупателей.
✅ bet365 — крупнейший букмекер мира, но в США без своей базы фанатов и без казино он заходит медленно и тратит на маркетинг слишком много. Доля пока скромная — менее 5%.
✅ Региональные игроки вроде Hard Rock Bet и BetRivers удерживают свои ниши, но по масштабу маркетинга они заметно уступают FanDuel и DraftKings, которые тратят на продвижение сотни миллионов долларов.
✅ А попытка ESPN BET лишь подтвердила главный вывод: даже медиагиганту сложно добиться успеха на рынке, где доминируют FanDuel и DraftKings.
Крупнейшие рынки по букмекерской выручке GGR (разнице между принятыми ставками и выплаченными выигрышами): Нью-Йорк, Иллинойс, Нью-Джерси, Огайо и Пенсильвания. Нью-Йорк остается главным феноменом: при налоге 51% на онлайн-ставки он все равно лидирует по объему рынка. Для сравнения: в Айове и Неваде ставка составляет 6,75%, а в большинстве штатов — 10–20%.
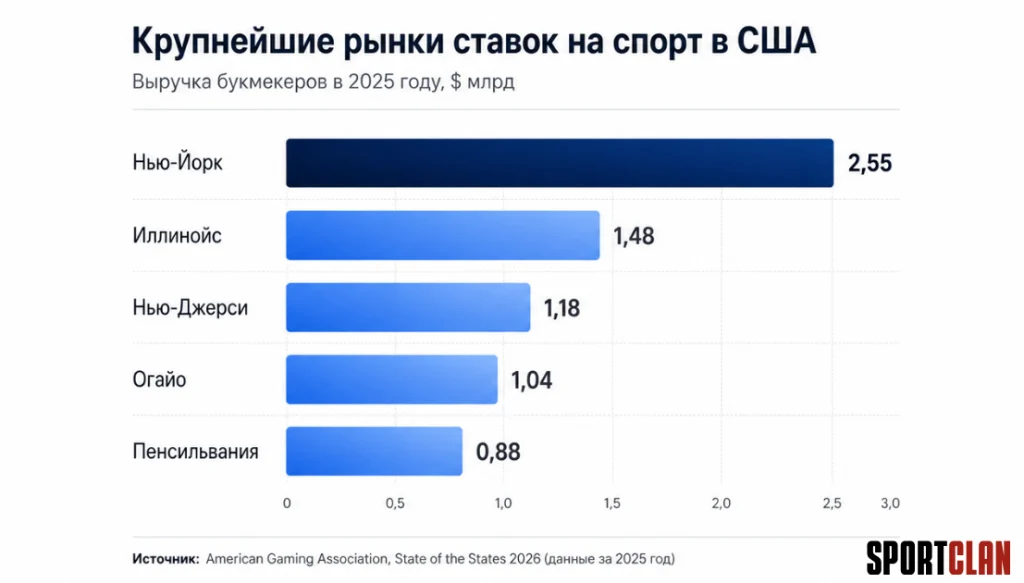
Калифорния и Техас остаются «святыми Граалями» американской индустрии ставок. По оценке Tax Foundation, вместе эти два рынка могли бы добавить около $9 млрд GGR. Но путь к легализации пока заблокирован: в Калифорнии все упирается в племенные договоренности, а в Техасе — в политическое сопротивление в Сенате штата.
Лотереи
Продажи лотерейных билетов в США (онлайн и офлайн) составили $109,4 млрд в 2025 году (Statista). Это крупнейший сегмент легального гемблинга в стране.
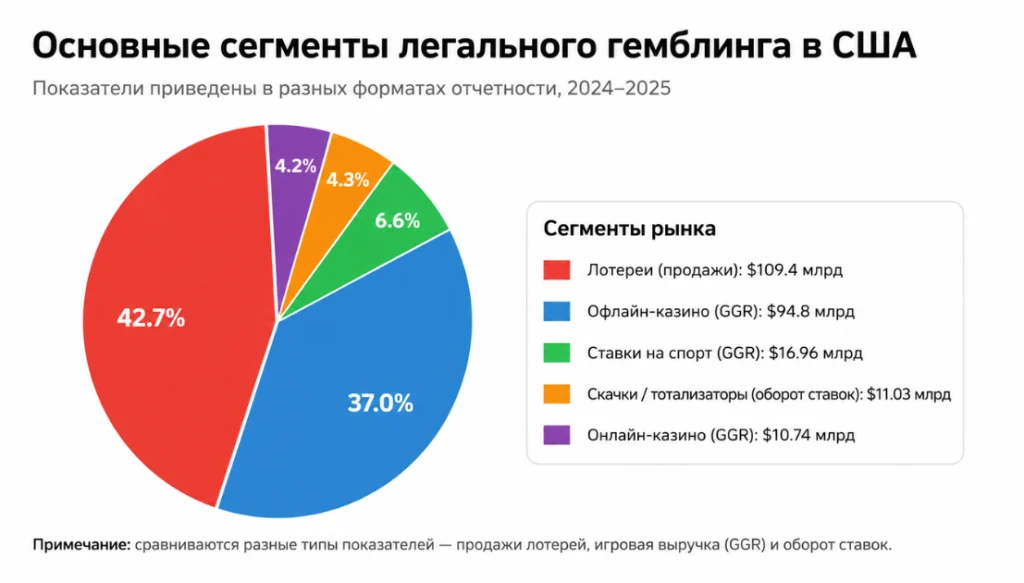
Лотереи в США устроены иначе, чем казино и ставки на спорт: чаще всего их организуют сами штаты через государственные лотерейные комиссии. Свои лотереи есть в 45 штатах из 50, а также в округе Колумбия. Единой федеральной лотереи в стране нет. При этом в США работают крупные межштатные операторы — прежде всего Powerball и Mega Millions. Их билеты продаются в десятках юрисдикций, поэтому призовые фонды быстро растут, а джекпоты могут достигать сотен миллионов и даже миллиардов долларов.
Парадокс: Лотереи — это гемблинг с самым высоким house edge в стране. Шанс сорвать джекпот Powerball — 1 к 292 миллионам. В среднем игрок теряет 20–80 центов с каждого потраченного доллара. Но это не останавливает потребителей: лотереи остаются фактически единственным массовым видом гемблинга в США, доступным в обычной рознице — в продуктовых магазинах, на заправках и в аптеках.
Под лотереями в США понимают не только крупные розыгрыши и тиражные игры. Отдельно стоят video lottery terminals, или VLT. Это терминалы, внешне похожие на игровые автоматы, но в ряде штатов они регулируются через лотерейную систему, а не как классические казино. Поэтому VLT лучше рассматривать как пограничный формат между лотереями и слотами.
Скачки
Ставки на скачки — один из старейших легальных форматов гемблинга в США. Они появились задолго до букмекерского бума после 2018 года и регулируются отдельно.
Ставить на скачки можно тремя способами: на ипподроме, в специальном пункте или онлайн.
При этом статус старейшего легального сегмента не спасает индустрию от спада.
Факт: Скачки — единственный вид гемблинга в США, который не растет. С 2000-х годов handle* скачек упал почти вдвое: с $15+ млрд до нынешних $11 млрд.
- Средний посетитель ипподрома — человек за 50. Молодые игроки предпочитают спортивные ставки и онлайн-казино.
- Ставки на скачки работают через общий пул: часть денег возвращается победителям, часть идет на призовые и содержание отрасли, часть — в государственный бюджет.
- Живые гонки почти не зарабатывают самостоятельно. Многие треки выживают только благодаря историческим скачкам HHR**.
* Это не выручка, а общий объем принятых ставок.
** Терминалы, где ставка делается на запись старого реального забега, но имена лошадей и детали скрыты (historical horse racing).
Рынки прогнозов в США
Prediction markets, или платформы прогнозов, — самый спорный новый сегмент американского гемблинга. Они работают не как обычные букмекеры: платформы вроде Kalshi предлагают не ставки по коэффициентам, а событийные контракты — сделки на исход конкретного события. Такие платформы регулируются не по законам отдельных штатов о ставках, а на федеральном уровне через CFTC — Комиссию по торговле товарными фьючерсами США.
Два игрока, две модели.
- Kalshi — легальная американская платформа прогнозов, работающая под надзором федерального регулятора CFTC. Она оформлена не как букмекер, а как торговая площадка для событийных контрактов: пользователи покупают и продают контракты на исход событий.
- Polymarket — другая модель. Это криптовалютная платформа прогнозов, которая долго работала вне американской системы регулирования. После претензий CFTC она ограничила доступ для пользователей из США. В 2025 году Polymarket начал готовить легальное возвращение на американский рынок: компания купила QCEX/QC Clearing — лицензированную CFTC биржу и расчетную инфраструктуру.
Рынок не ограничивается Kalshi и Polymarket. Есть и другие игроки: ForecastEx, Robinhood Event Contracts, Crypto.com Predict, PredictIt и пр.
По данным аналитической службы Конгресса США, за 12 месяцев до февраля 2026 года объем торгов на Kalshi составил $39,7 млрд. Около 87% этой суммы пришлось на спортивные события. У Polymarket за тот же период объем торгов оценивался в $36,2 млрд, из них около 38% — спорт.
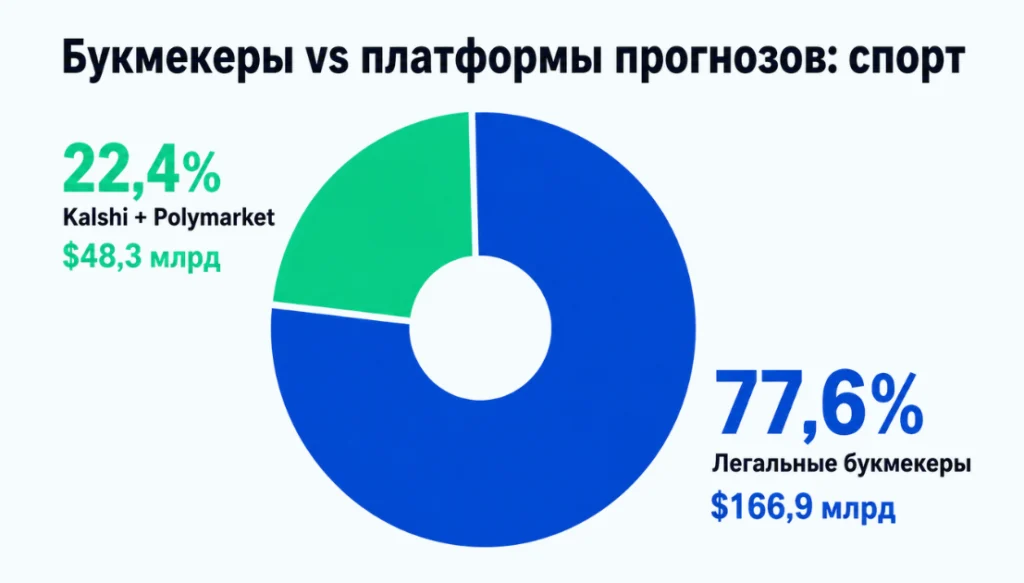
Сейчас вокруг prediction markets в США решается ключевой вопрос: считать спортивные событийные контракты финансовыми инструментами или ставками на спорт. Для штатов этот спор не только юридический, но и налоговый: такие платформы не получают букмекерские лицензии и не платят штатные игорные налоги, хотя фактически конкурируют с букмекерами. Поэтому против расширения спортивных контрактов выступают регуляторы штатов, букмекерские компании, племенные операторы, а также часть спортивных лиг и организаций в сфере ответственной игры.
Остальные формы гемблинга в США
Помимо крупных сегментов, в США есть менее единые и более локальные формы гемблинга.
- К ним относятся благотворительные игры: бинго, raffles и pull-tabs, которые проводят некоммерческие организации, религиозные общины и ветеранские клубы.
- Отдельно можно выделить card rooms и покерные клубы, особенно в Калифорнии, где они работают по собственным правилам.
- Еще один спорный формат — daily fantasy sports: в одних штатах он урегулирован, в других остается ближе к серой зоне.
- К пограничным моделям также относятся sweepstakes casino и social casino, skill machines. Они могут выглядеть как казино или автоматы, но юридически часто строятся иначе, поэтому вокруг них часто возникают споры с регуляторами.
Эти форматы меньше по масштабу, чем казино, лотереи и ставки на спорт, но важны для отражения общей картины американского рынка.


Лучшие бонусы
Betwinner промокод на бонус до 90 000 ₽ и 150 фриспинов
Активен до: 22.12.2026
Наш промокод CLAN777 в BETWINNER даёт на выбор 26250 ₽ к первому депозиту для ставок или казино-пакет до 90 000 ₽ и 150 фриспинов.

BETBOOM промокод на 10 000 рублей
Активен до: 31.12.2027
Активируй пять фрибетов до 10 000 рублей по актуальному промокоду BETBOOM при регистрации на сегодня.
Промокод БЕТ-М на 3000 ₽ на первые три депозита
Активен до: 22.12.2026
Больше на старте с BET-M: вводите промокод SPORTCLAN при регистрации и получите приветственный фрибет до 3 000 ₽

Промокод WINLINE для регистрации: фрибеты до 10к
Активен до: 22.12.2027
Приветственный бонус до 10 000 рублей, а постоянным игрокам — программы лояльности Бонус- и VIP-клубы.

БК Марафон промокод для бонусов 2026
Активен до: 01.06.2027
Промокод Марафонбет на фрибеты 11 111 ₽ или бонус за депозит до 25 000 ₽. Вводи при регистрации!

Реферальный код Polymarket для новых клиентов
Активен до: 22.12.2026
Промокод дает доступ к двум бонусам Polymarket: конкурсу экспрессов Combo Cup и наградам Liquidity Rewards.

Промокод Мостбет для двойного бонуса
Активен до: 22.12.2026
Промокод дает новым игрокам спортивный бонус 125% на первый депозит до $400/€400 и 250 фриспинов.

Промокод Мелбет на сегодня для фрибета 30 000 рублей
Активен до: 31.12.2026
Вводи промокод Мелбет при регистрации, чтобы увеличить стартовый фрибет на 5000 рублей.

ПАРИ промокод при регистрации на 5000 рублей
Активен до: 31.12.2026
5 бесплатных ставок по 1000 рублей — просто вводи рабочий промокод на сегодня!

Бонус-клуб Винлайн 2026 — фрибеты 10 000 рублей за ставки
Активен до: 31.12.2026
Ежемесячные фрибеты на 10 000 рублей + бесплатные попытки в игре «Мины» на 90 000 рублей